Punkt zatrzymania zamiast szybkiej reakcji
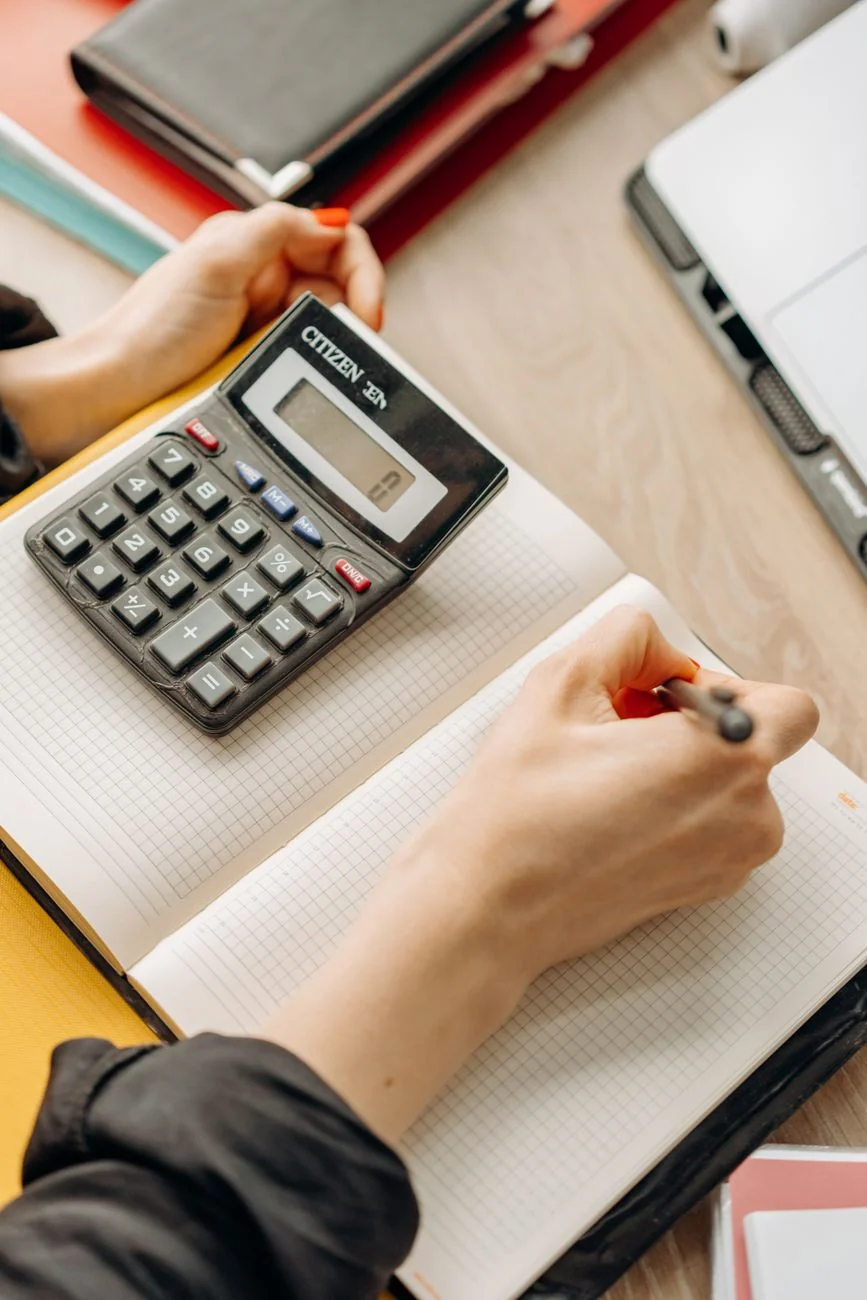
To fikcyjna historia edukacyjna. Mężczyzna dowiaduje się, że dochód wpłynie później niż zwykle, a tego samego tygodnia pojawia się dodatkowy wydatek. Siada z kartką i zapisuje dostępne pieniądze, najbliższe rachunki oraz spodziewaną datę wpływu. Chce ustalić wielkość niedoboru, zanim zacznie szukać rozwiązania. Obok obowiązkowych płatności zaznacza zakupy, które mogą poczekać, oraz pytania wymagające kontaktu z usługodawcą.
W zapisie pojawia się prosta lista: ile pieniędzy jest dostępnych teraz, jakie płatności są niezbędne i które zakupy można przesunąć. To nie jest dramatyczny kryzys, tylko trudniejszy miesiąc, który wymaga lepszego uporządkowania. Taki start pokazuje, że nie trzeba od razu oceniać całej sytuacji jako przegranej. Wystarczy sprawdzić, co naprawdę jest pilne, a co tylko wydaje się pilne pod wpływem stresu.
Przegląd środków i terminów
Bohater dzieli wydatki na stałe i zmienne. Stałe obejmują najbliższe opłaty, a zmienne codzienne zakupy. Po tej analizie okazuje się, że część kosztów można obniżyć bez szkody dla podstawowych potrzeb, a jeden zakup spokojnie poczeka. To właśnie moment, w którym prosty przegląd zmienia emocjonalny chaos w konkretny plan działania. Widać już kwoty, terminy i pierwszą zmianę, którą może wprowadzić.
Kolejny krok to zapisanie terminów. Gdy wszystkie daty są obok siebie, widać, że dwa wydatki przypadają prawie jednocześnie, a trzeci można opłacić później. Taki układ pokazuje, gdzie może pojawić się napięcie w płynności. Dzięki temu bohater nie zakłada, że każdy rachunek jest równie pilny. Zamiast tego ustala kolejność: najpierw podstawy, potem reszta.
Rozmowa z odpowiednią osobą
Po przeglądzie pojawia się potrzeba rozmowy o jednej z płatności. Bohater nie dzwoni w panice, tylko przygotowuje dane: kwotę, termin, możliwość przesunięcia i pytanie o oficjalne zasady. Rozmowa jest krótka, rzeczowa i bez obietnic, których nie da się sprawdzić. Bohater zapisuje odpowiedzi i pyta o potwierdzenie ewentualnych zmian. Taka postawa zmniejsza ryzyko, że w emocjach zostanie przyjęta niekorzystna propozycja bez zrozumienia skutków.
Ważne jest też to, czego bohater nie robi. Nie podaje kodów, nie udostępnia danych dostępu i nie zgadza się na działania poza oficjalnym kanałem. Gdy pojawia się presja, odwołuje się do własnej kartki z liczbami i prosi o czas na sprawdzenie informacji. To prosty przykład, jak przy napięciu zachować sprawczość bez wdawania się w niepotrzebne ryzyko.
Porządek po decyzji
Po rozmowie bohater zapisuje ustalenia i aktualizuje plan miesiąca. Jeden wydatek zostaje przesunięty, inny ograniczony, a rezerwa użyta tylko częściowo. Najważniejsze jest to, że plan nie rozsypuje się całkowicie. Nowe ustalenia zapisuje obok terminów, żeby przy następnym przeglądzie nie polegać wyłącznie na pamięci.
Z tej sytuacji wynika kilka prostych wniosków. Po pierwsze, trudniejszy miesiąc wymaga szybkiego przeglądu, nie impulsywnej decyzji. Po drugie, lista terminów i kwot bywa bardziej pomocna niż ogólne zamartwianie się. Po trzecie, kontakt z odpowiednim kanałem ma sens wtedy, gdy wcześniej przygotuje się własne dane. Do zapisanych kwot i ustaleń można wrócić przy następnym przeglądzie.
Gdy wpływ znów się opóźnia
Po pierwszym uporządkowaniu sytuacji bohater ma już listę terminów, ale pojawia się nowa komplikacja: jeden z przewidzianych wpływów przesuwa się o kilka dni, a w tym samym czasie trzeba kupić coś niezbędnego do domu. Zamiast wracać do chaosu, bohater robi drugą, krótszą rundę przeglądu. Sprawdza, ile pieniędzy rzeczywiście zostaje po odjęciu podstawowych opłat, które zakupy są naprawdę konieczne i czy można wykorzystać istniejącą rezerwę tylko do niewielkiego poziomu. Nie chodzi o optymizm, lecz o porządkowanie skutków po kolei. Jeśli coś trzeba ograniczyć, lepiej ograniczyć to świadomie niż przez przypadek.
W tej scenie przydaje się prosty podział decyzji na trzy kategorie: „muszę zapłacić teraz”, „mogę przesunąć” i „mogę całkiem zrezygnować”. Taki podział nie wymaga skomplikowanych narzędzi. Wystarczy kartka lub arkusz z dwiema kolumnami: kwota i termin. Bohater widzi wtedy, że część wydatków, choć ważna, nie jest natychmiastowa. Na przykład wymiana rzeczy codziennego użytku może poczekać, jeśli nie zagraża podstawowym potrzebom. To uczy, że trudny miesiąc nie składa się z jednego wielkiego problemu, ale z kilku mniejszych decyzji, które można rozdzielić i ocenić osobno.
Przykładowa rozmowa i plan B
Gdy trzeba skontaktować się z instytucją lub usługodawcą, bohater przygotowuje krótkie zdanie: jaka jest sytuacja, jaka kwota wchodzi w grę i o co dokładnie pyta. Zamiast mówić ogólnie „mam problem”, podaje konkrety. To zmniejsza ryzyko nieporozumień i przyspiesza rozmowę. Jeśli odpowiedź nie jest korzystna, nie oznacza to jeszcze porażki całego miesiąca. Wtedy warto przejść do planu B: przesunąć mniej pilny wydatek, wykorzystać już ustalony margines bezpieczeństwa albo sprawdzić inne oficjalne możliwości działania. Istotne jest, aby nie zamieniać rozmowy w emocjonalny spór, tylko w zbieranie informacji do decyzji.
Przy dalszym planowaniu bohater nie oczekuje jednego cudownego wyjścia. Zamiast tego zapisuje kilka alternatyw i ich skutki. Jeśli zapłaci teraz, budżet będzie ciaśniejszy przez tydzień. Jeśli usługodawca potwierdzi przesunięcie płatności, zyska czas, ale musi uwzględnić nowy termin i ustalone warunki. Jeśli zrezygnuje z mniej ważnego zakupu, zachowa większy spokój w kolejnych dniach. Taki rachunek korzyści i kosztów nie jest prognozą idealną, tylko praktycznym sposobem porządkowania ograniczeń. Zapisane warianty pomagają wybrać rozwiązanie, które najmniej obciąży kolejne dni.
OD LEKTURY DO PRAKTYKI
Pytania na kolejny krok
- Czy w tej sytuacji najpierw zrobiłem przegląd środków i terminów?
- Czy potrafię wskazać, które wydatki są niezbędne, a które można przesunąć?
- Czy mam zapisane ustalenia z rozmowy i wiem, co zmienić w planie?
- Czy w kontakcie z instytucją korzystałem wyłącznie z oficjalnego kanału?
Źródła i dalsza lektura
- Planowanie i kontrola wydatków, czyli o sile zarządzania własnymi pieniędzmi ↗
- Pożyczanie pieniędzy a poduszka finansowa. Długi zawsze pod kontrolą ↗
- Zastanów się… Zanim nabędziesz towary i usługi na kredyt ↗
Materiał edukacyjny, nie indywidualna porada finansowa, inwestycyjna ani prawna. Przykłady i fotografie mają charakter ilustracyjny. Odnośniki nie oznaczają współpracy ze wskazanymi instytucjami.